Расчет пособия по нетрудоспособности сотрудникам с нестраховыми периодами в стаже в программах 1С ЗУП и 1С ЗГУ
автор Ушакова Н.
Периоды работы, в течение которых за гражданина уплачиваются страховые взносы в Пенсионный фонд (СФР), называются страховыми. Наряду с ними существуют так называемые нестраховые периоды – когда гражданин не работает и за него работодатели не отчисляют взносы на обязательное пенсионное страхование, но его пенсионные права на страховую пенсию при этом формируются.
Это периоды прохождения работником военной службы, службы в органах внутренних дел, Государственной противопожарной службы и т.д. (п. 86 Условий и порядка формирования ЭЛН, утв. Приказом Минздрава от 23.11.2021 N 1089н).
При расчете больничного листа учитывается не только страховой стаж сотрудника, но и страховой стаж с учетом нестраховых периодов. Этот стаж вводится для сотрудников, которые проходили военную службу после 2007 года.
Согласно п. 4 ст. 3 Федерального закона N 255-ФЗ финансовое обеспечение разницы между пособием, рассчитанным с учетом нестраховых периодов и пособием, рассчитанным без учета этих нестраховых периодов, осуществляется за счет межбюджетных трансфертов из федерального бюджета, предоставляемых на указанные цели бюджету Фонда социального страхования Российской Федерации.
Бывают случаи, когда страховой стаж сотрудника с учетом нестраховых периодов превышает страховой стаж, вследствие чего возникает льгота.
Если процент, из которого рассчитывается больничный лист, с учетом нестраховых периодов окажется больше, чем процент только из расчета страхового стажа сотрудника, то это будет автоматически учтено в больничном листе на закладке Оплата.
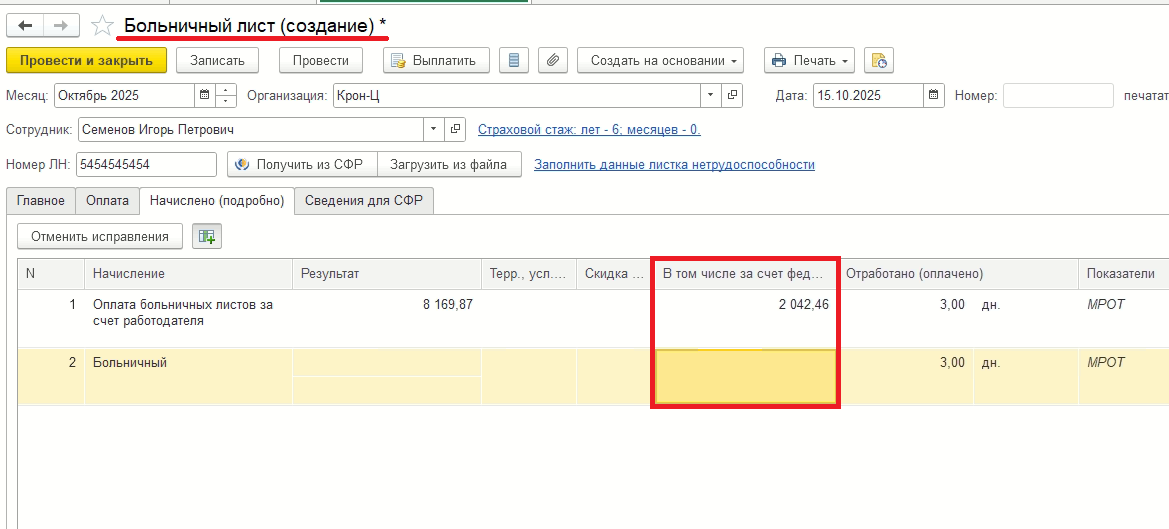
На закладке Начислено (подробно) появится колонка В том числе за счет федерального бюджета, в которой будет рассчитана сумма финансирования этой разницы.
Рассмотрим расчет такого больничного листа в программах 1С.
Сотрудник проходил военную службу после 2007 года в течение двух лет. В карточке сотрудника нужно заполнить как стаж для оплаты больничных листов, так и стаж с учетом нестрахового периода.
Напомним, что стаж заполняется в карточке сотрудник по ссылке Трудовая деятельность.
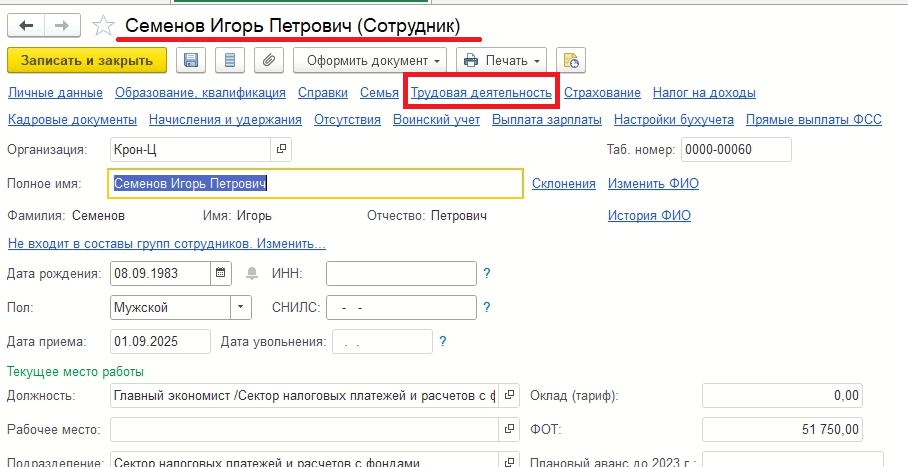
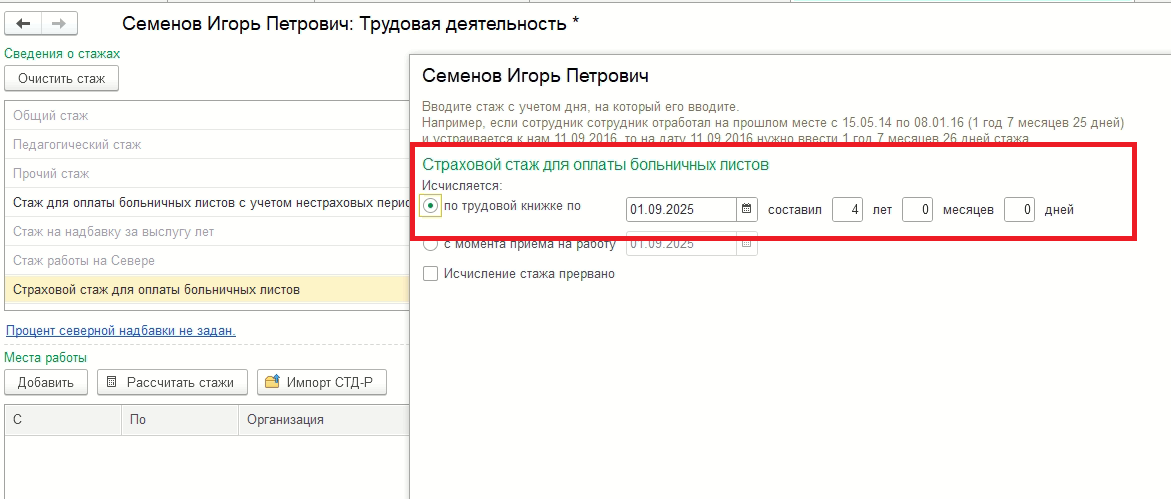
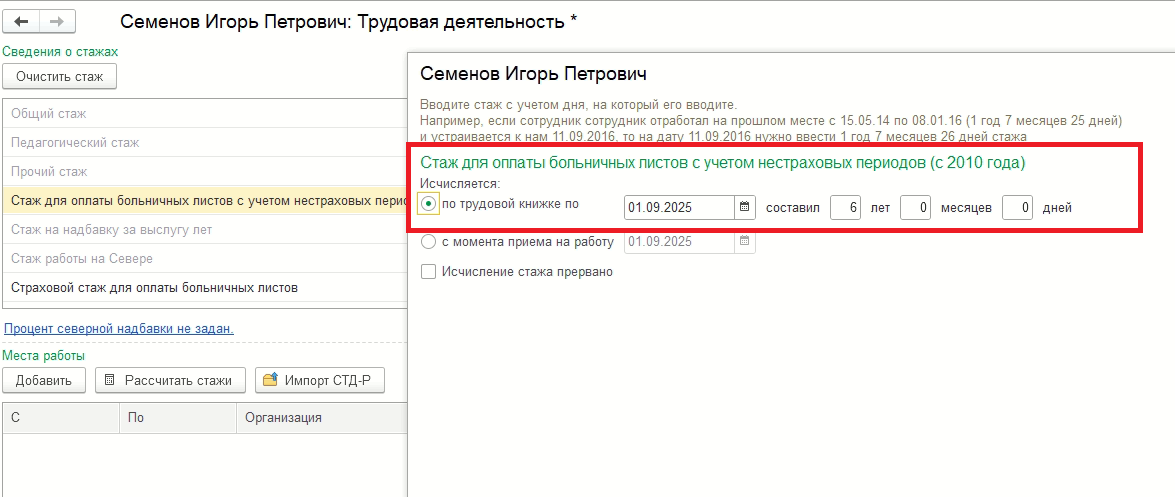
Как видим стаж для оплаты больничных листов с учетом нестраховых периодов на 2 года больше, чем «обычный» страховой стаж сотрудника.
 Вы покупали 1С в другой компании?
Никогда не делали покупок в МИКОС?
Это предложение специально для вас!
 с 1992 года помогаем бухгалтерам!
Рассчитаем больничный лист и посмотрим результат.
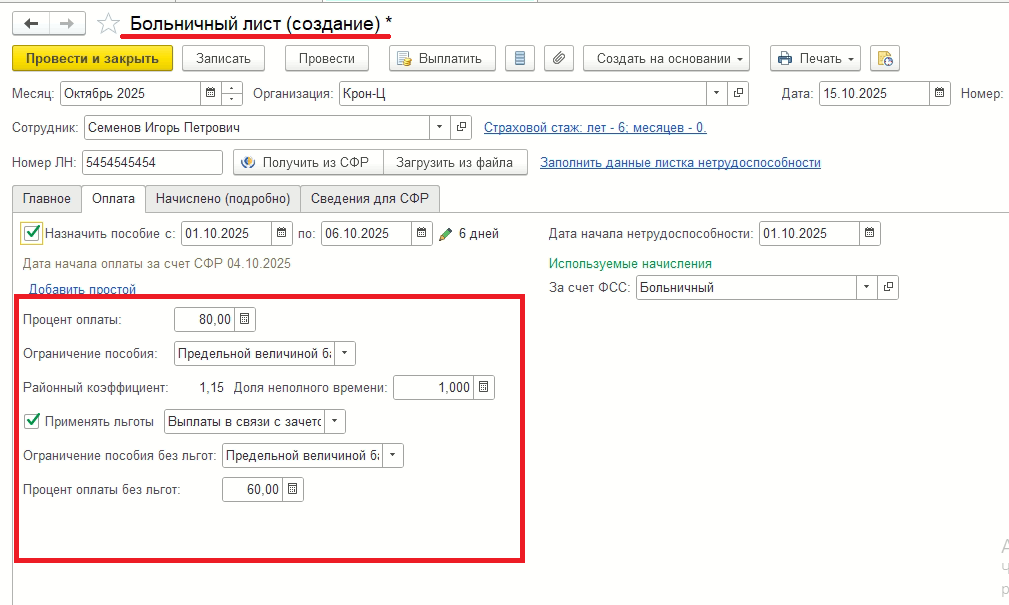
На закладке Оплата автоматически рассчитался Процент оплаты без льготы — 60% (так как страховой стаж сотрудника 4 года), Процент оплаты с учетом нестраховых периодов в стаже — 80% (так как стаж сотрудника с учетом нестраховых периодов составил 6 лет).
Автоматически установился флажок Применять льготы и выбралась льгота Выплаты в связи с зачетом в страховой стаж нестраховых периодов.
На закладке Начислено (подробно) рассчиталось пособие и выделилась сумма, начисленная за счет средств ФБ.
Обратите внимание: Сотрудникам, у кого нет в стаже «нестраховых» периодов, для расчета больничных листов требуется заполнять только Страховой стаж для оплаты больничных листов.